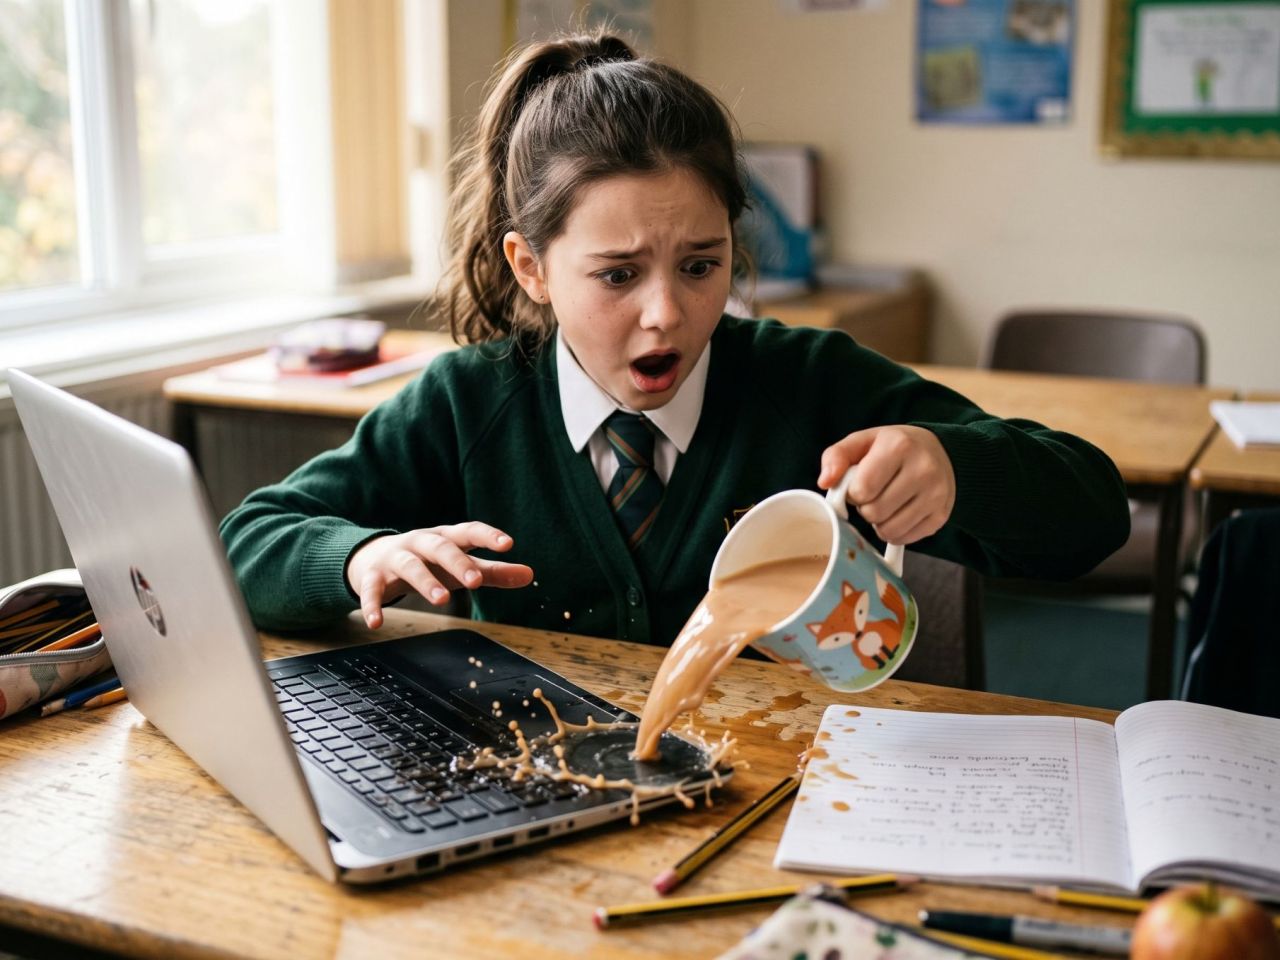
Návrat dětí do školy znamená pro rodiče nejen radost z nových zážitků, ale také vyšší riziko nehod. Rozbité brýle, politý notebook, srážka na koloběžce: dětská nepozornost dokáže během okamžiku způsobit škodu, která se vyšplhá do desítek tisíc korun. Vyplatí se proto vědět, kdy odpovědnost padá na rodiče a jak vás může ochránit správně nastavené pojištění odpovědnosti.
Září a říjen patří mezi nejrušnější období roku, a to i z pohledu pojišťoven. Děti se vracejí do kolektivu, seznamují se s novými kamarády, pohybují se v přeplněných šatnách a tráví čas na kroužcích bez přímého dohledu rodičů. To vše přináší více situací, kdy může dojít k poškození cizí věci nebo ke zranění. Mnoho rodičů přitom netuší, že za většinu těchto škod odpovídají právě oni.
Kdo platí, když dítě způsobí škodu
Z právního hlediska se u dětí posuzuje jejich schopnost ovládnout své jednání a předvídat následky. U dětí mladších 13 let se předpokládá, že tuto schopnost nemají, a odpovědnost tak přechází na rodiče. U starších dětí se už zkoumá, zda dokázaly rozpoznat riziko svého chování. I v těchto případech ale rodiče často spoluodpovídají, protože se očekává, že dítě poučili a přiměřeně na něj dohlíželi.
Pokud tedy dítě způsobí škodu, poškozený ji bude vymáhat po vás. Ať už jde o rozbité okno, politou elektroniku nebo poškrábané auto, částka může být překvapivě vysoká.
„Rodiče se nás často ptají, zda je nutné hlásit i drobnou škodu, například rozbité sklo brýlí spolužáka. Odpověď je ano, protože i maličkost může stát tisíce korun. Je jednodušší nechat situaci vyřešit pojišťovnu než se dohadovat s druhou rodinou,“ říká Michal Kubiš, místopředseda představenstva společnosti OK GROUP.
Pojištění odpovědnosti jako ochranný štít
Pojištění občanské odpovědnosti, známé jako „pojistka na blbost“, kryje újmu na zdraví i majetku, kterou dítě neúmyslně způsobí třetí osobě. Bývá součástí pojištění domácnosti, nebo ho lze sjednat samostatně pro celou rodinu.
Vztahuje se nejen na školu, ale i na kroužky, sportovní aktivity či cestu domů. Typicky kryje například:
• poškozený mobil nebo tablet spolužáka, • zničené sportovní vybavení, • zranění při srážce na hřišti, • škodu způsobenou při jízdě na kole nebo koloběžce.
Srážky na kole či koloběžce jsou navíc rizikem, které rodiče často podceňují. Odškodnění za zranění chodce nebo cyklisty může dosáhnout milionových částek.
„Mnoho rodin spoléhá na staré pojistky k domácnosti, které mají limity třeba jen jeden milion korun. Pokud ale dítě způsobí vážné zranění dospělému, tato částka nestačí. Doporučujeme limity alespoň 10, ideálně 20 milionů korun,“ upozorňuje Michal Kubiš.
Kdy pojištění nepomůže
Pojištění odpovědnosti nekryje škody, které si dítě způsobí samo sobě. K tomu slouží úrazové pojištění, které je vhodné mít sjednané zvlášť. Stejně tak nekryje úmyslné škody. Pokud dítě poškodí cizí věc záměrně nebo ublíží jinému při rvačce, pojišťovna plnění odmítne. „Hranice mezi nehodou a úmyslem bývá předmětem šetření pojišťovny. Proto je důležité komunikovat s druhou stranou otevřeně a nehodu nezlehčovat,“ dodává Michal Kubiš.
Jak postupovat po nehodě
Rodiče často reagují v emocích a snaží se situaci vyřešit sami. Odborníci ale doporučují postupovat klidně a systematicky. „Vyžádejte si kontakt na druhou rodinu, sepište stručný záznam a událost nahlaste pojišťovně co nejdříve. Vyhnete se pozdějšímu překvapení, že je škoda mnohem vyšší,“ radí Michal Kubiš.
Checklist před začátkem školního roku
• Zkontrolujte platnost pojištění odpovědnosti.
• Ověřte limity plnění, ideálně 10 až 20 milionů korun.
• Seznamte se s výlukami, zejména s úmyslnými škodami.
• Zrevidujte starší smlouvy.
• Neřešte škody domluvou na místě.
• Myslete i na úrazové pojištění dítěte.
Správně nastavené pojištění odpovědnosti dokáže ochránit váš rodinný rozpočet před nepříjemnými výdaji. Pokud si nejste jistí, zda vaše smlouvy odpovídají dnešním rizikům, obraťte se na odborníky. Specialisté OK GROUP vám pomohou odhalit slabá místa v krytí a nastavit limity tak, abyste měli jistotu a klid.